
MERCADO Y ANÁLISIS
Ahorro en guaraníes: tasas reales récord y moneda más firme
Una mirada sobre las tasas reales, los depósitos, los bonos corporativos y la evolución del tipo de cambio en Paraguay.
RESUMEN EJECUTIVO
El escenario, en pocas palabras
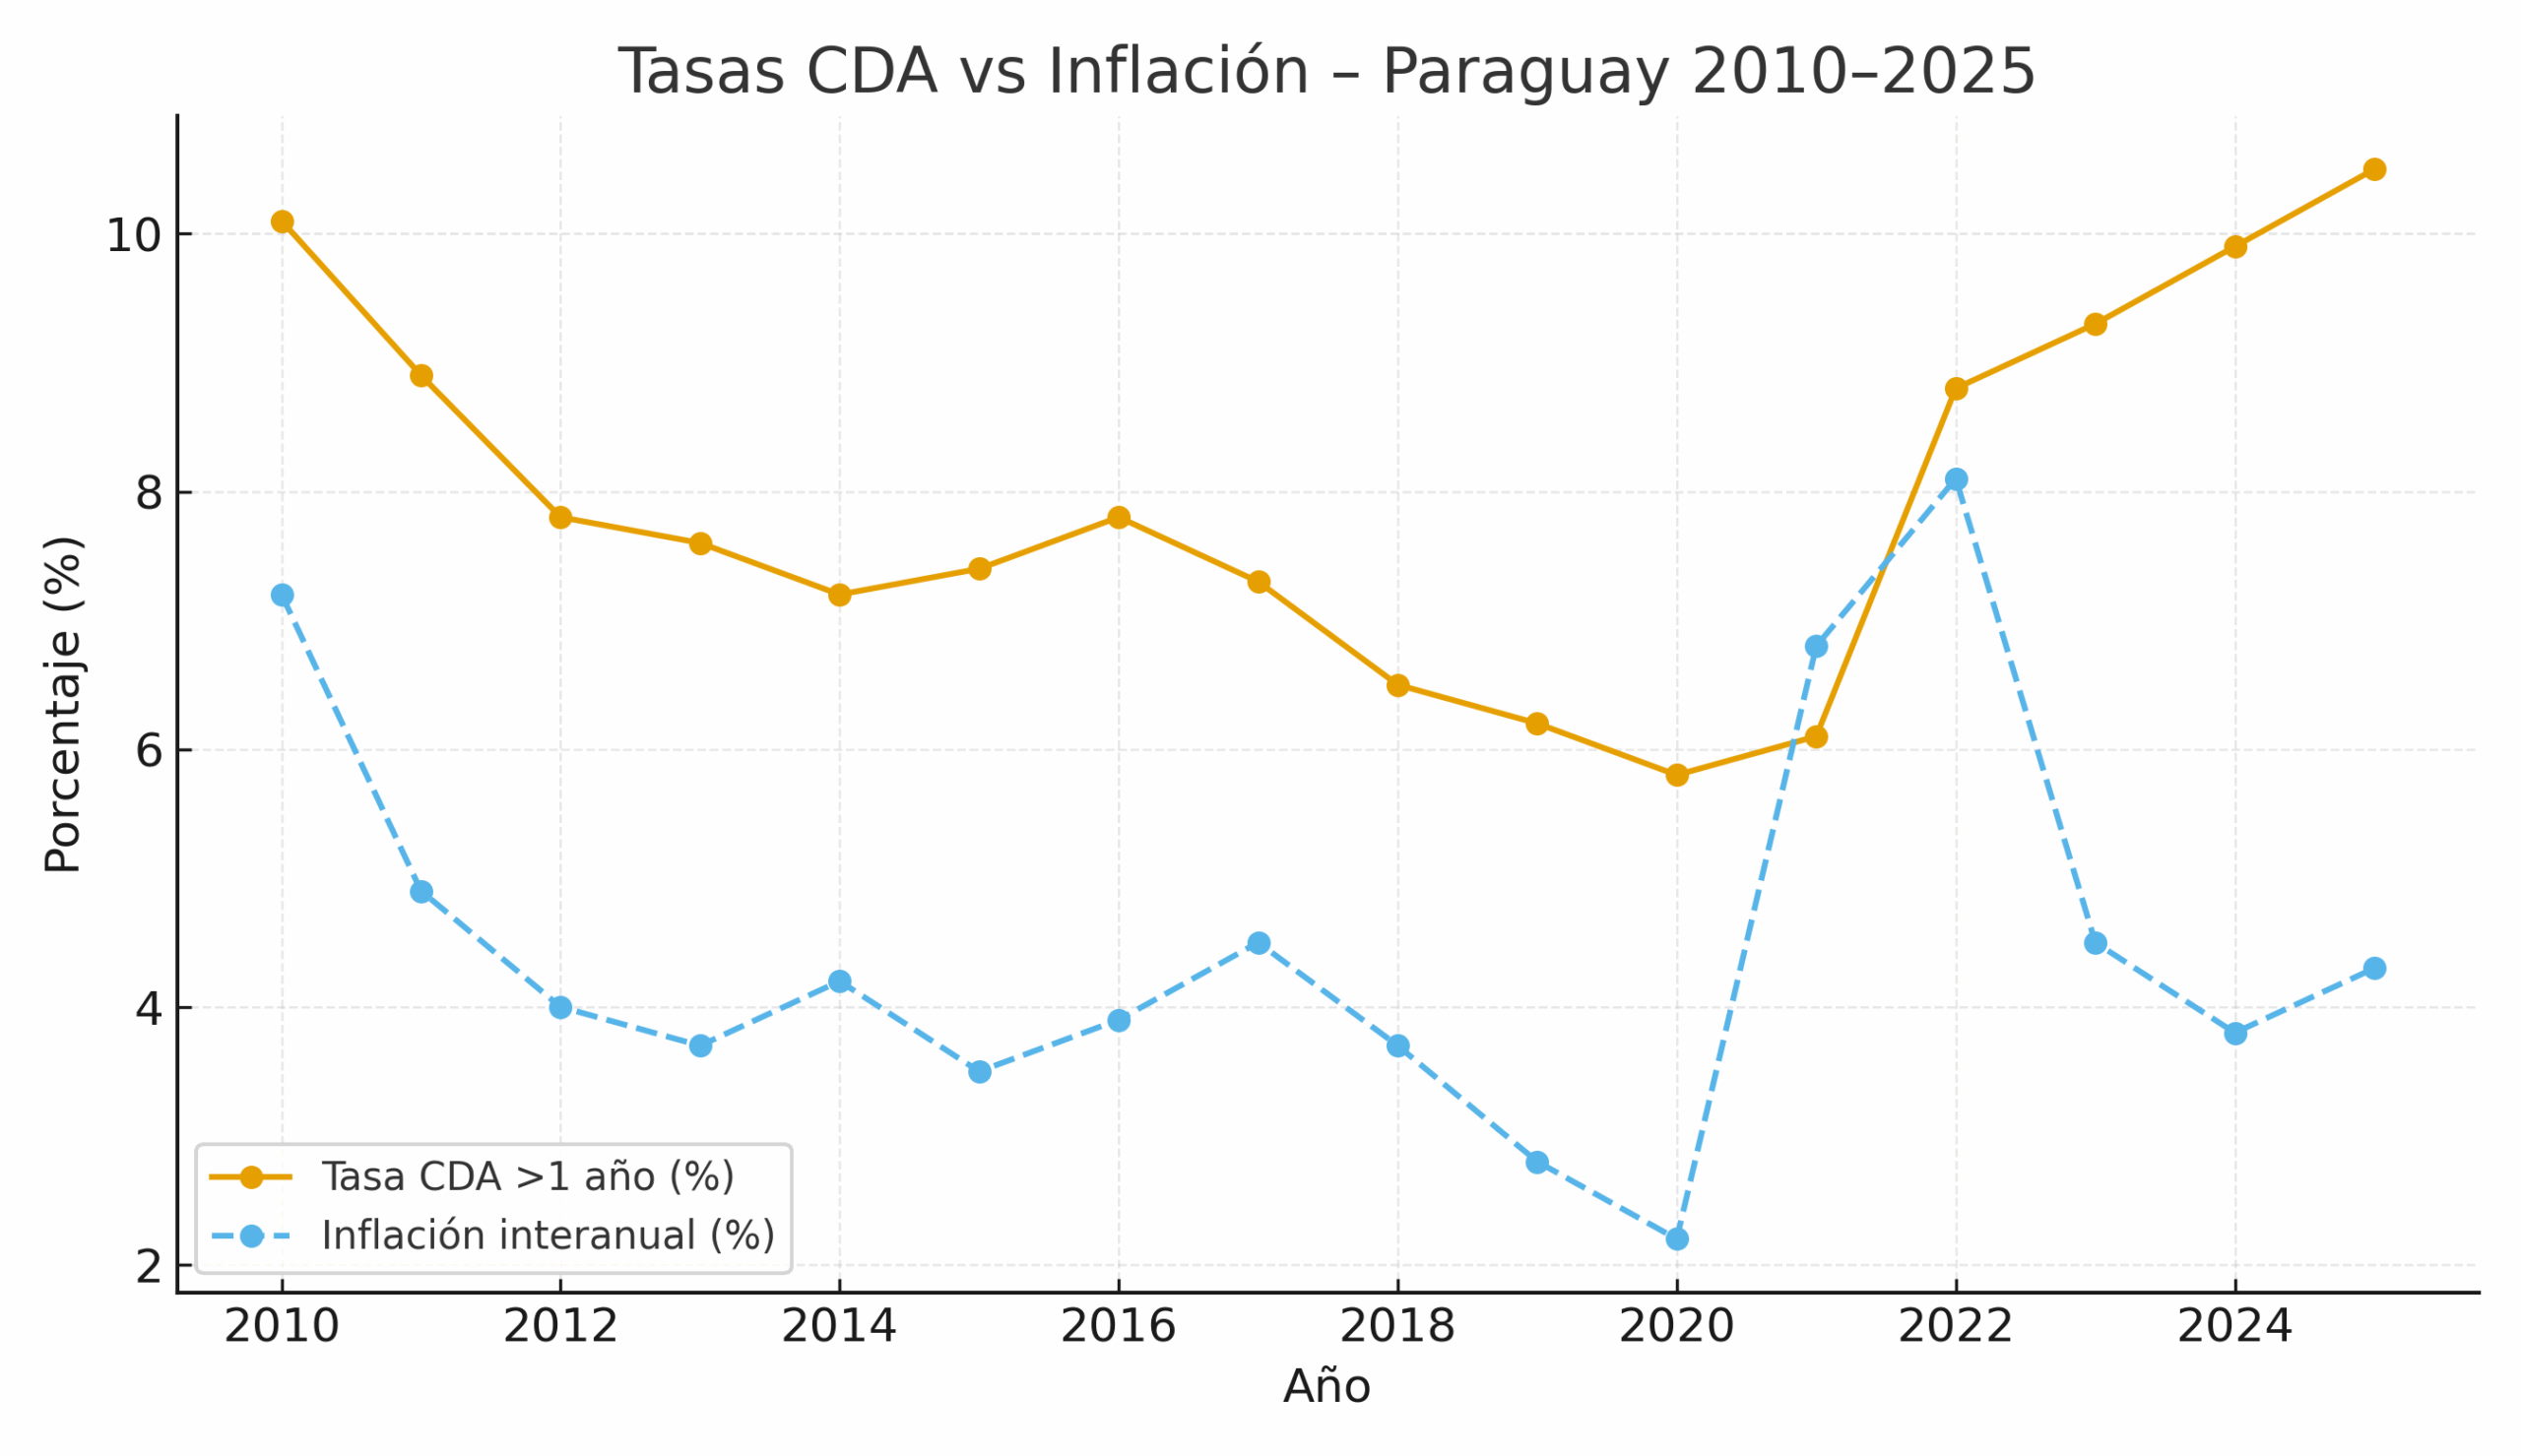
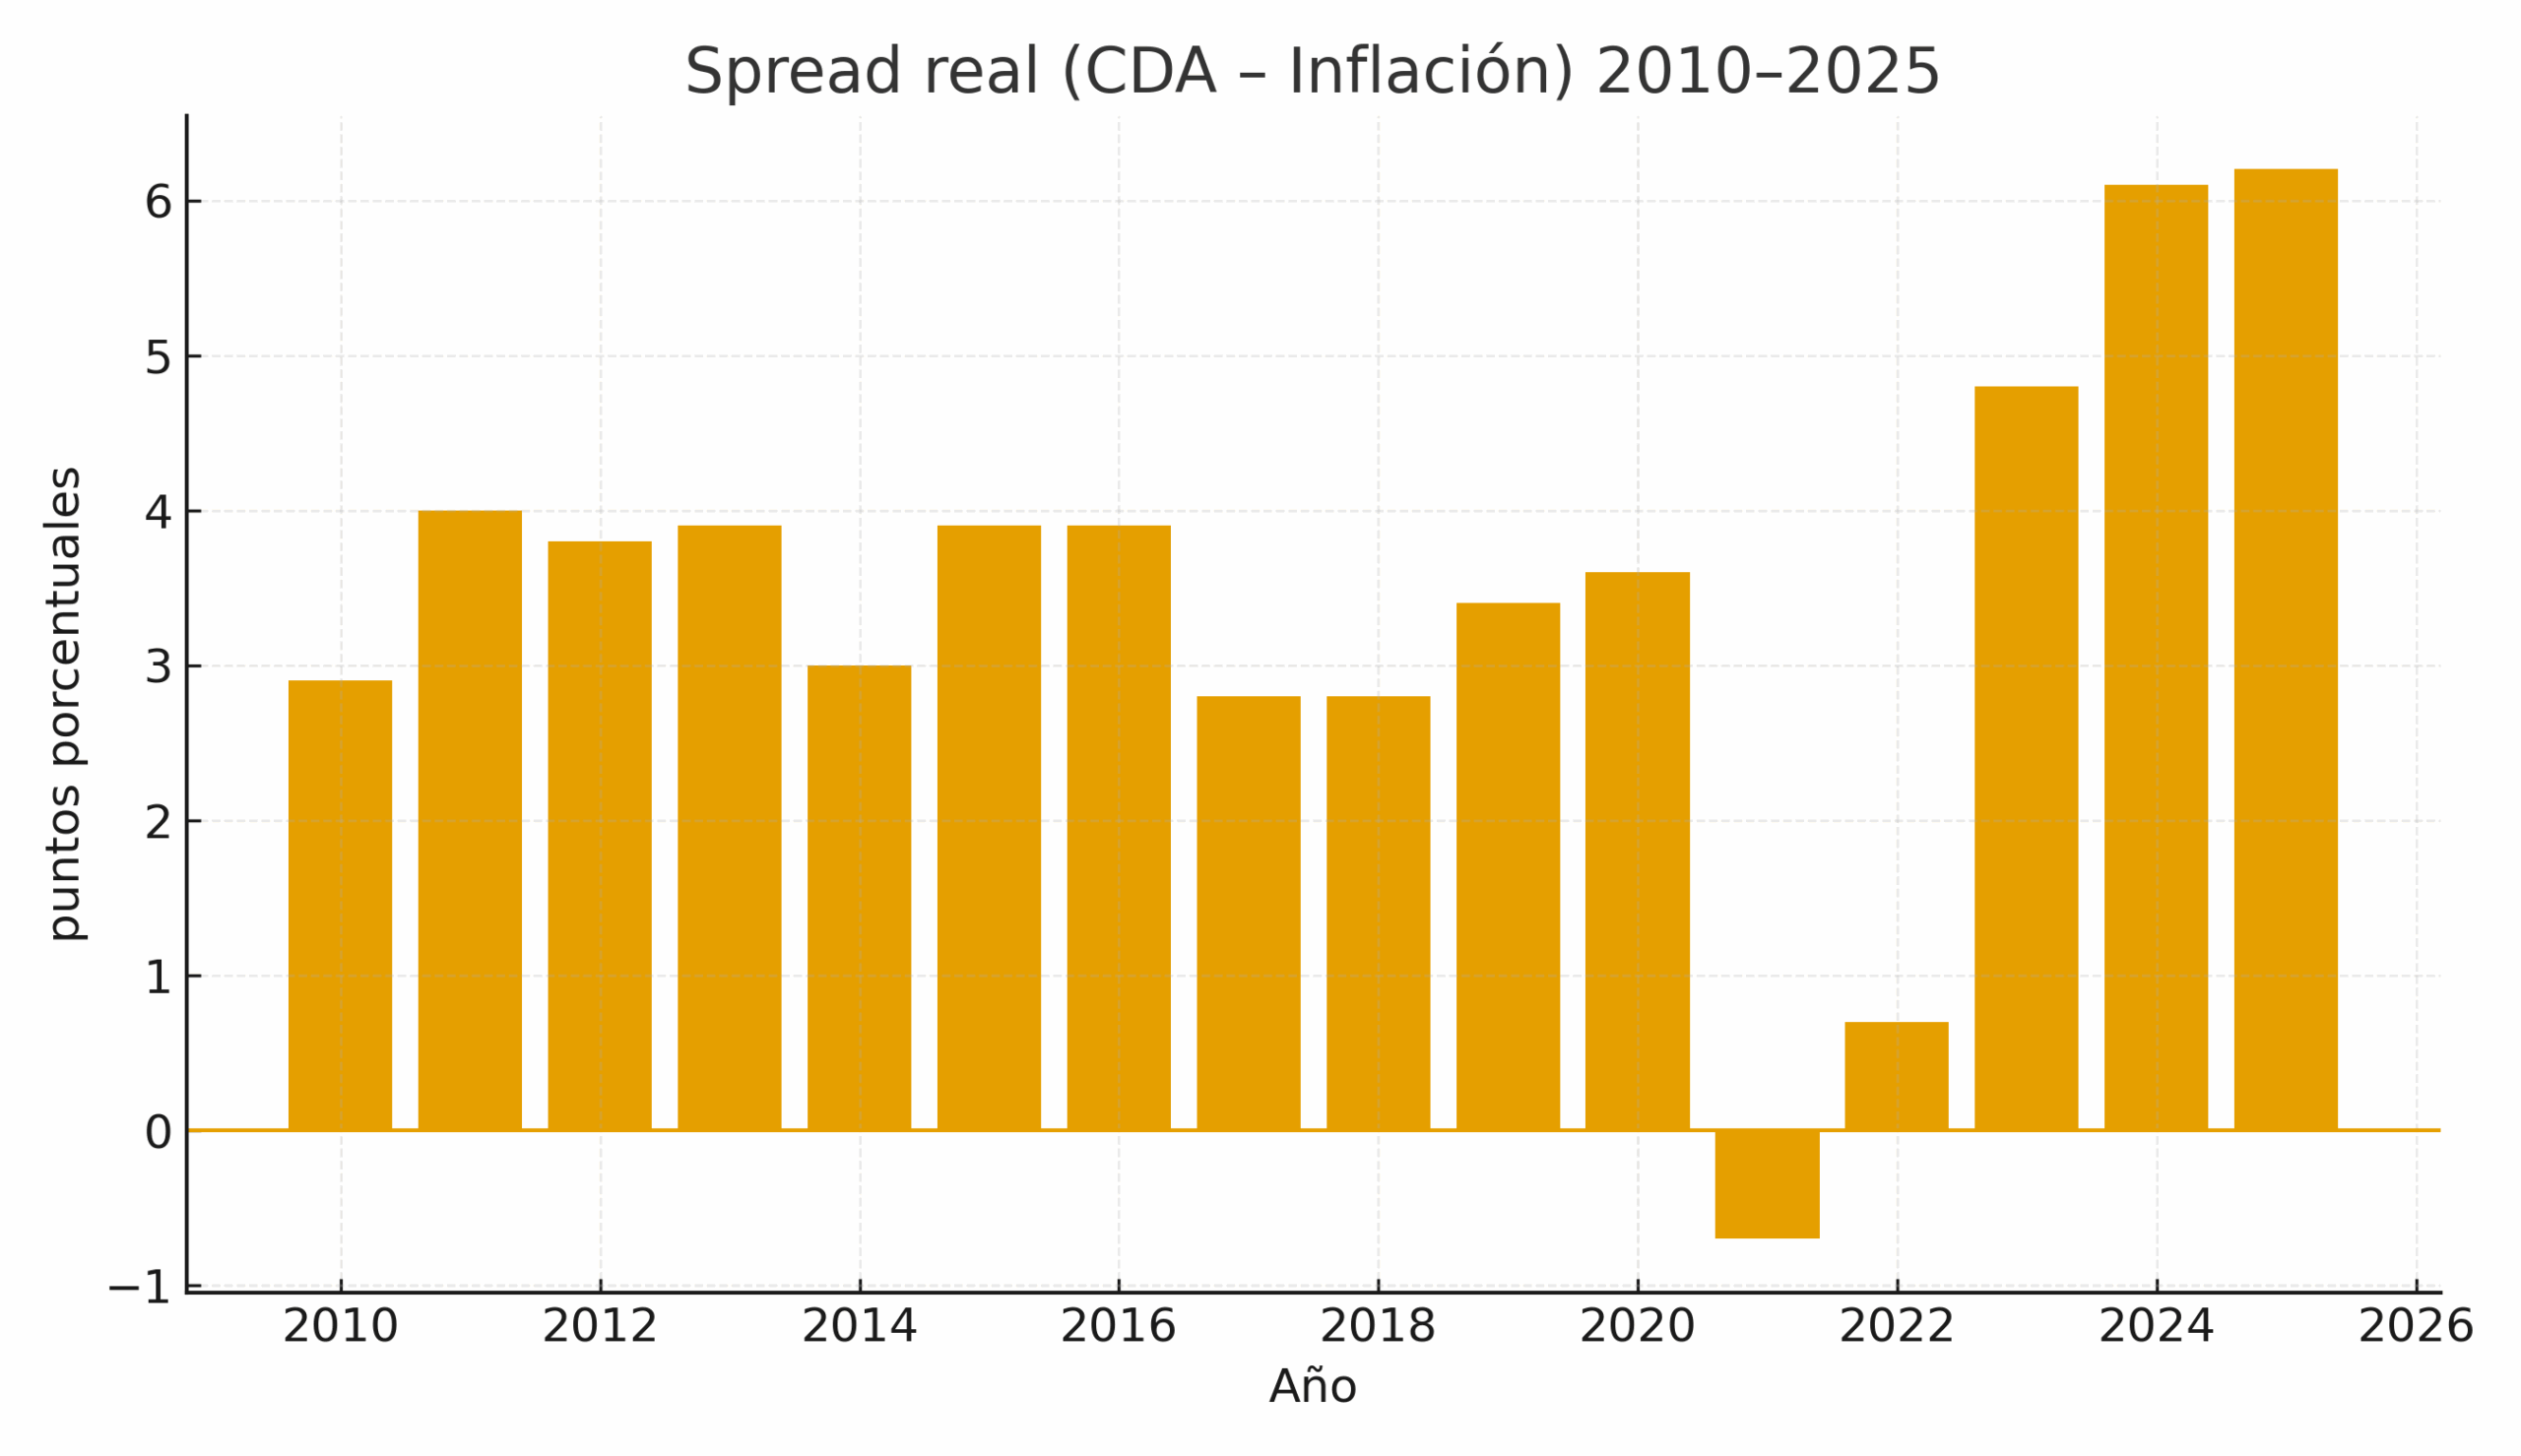
En octubre de 2025, los Certificados de Depósito de Ahorro a más de un año ofrecían tasas cercanas al 10,5%, mientras la inflación interanual rondaba el 4,3%. La diferencia representaba una tasa real aproximada de 6,2 puntos porcentuales, uno de los niveles más elevados de los últimos quince años.
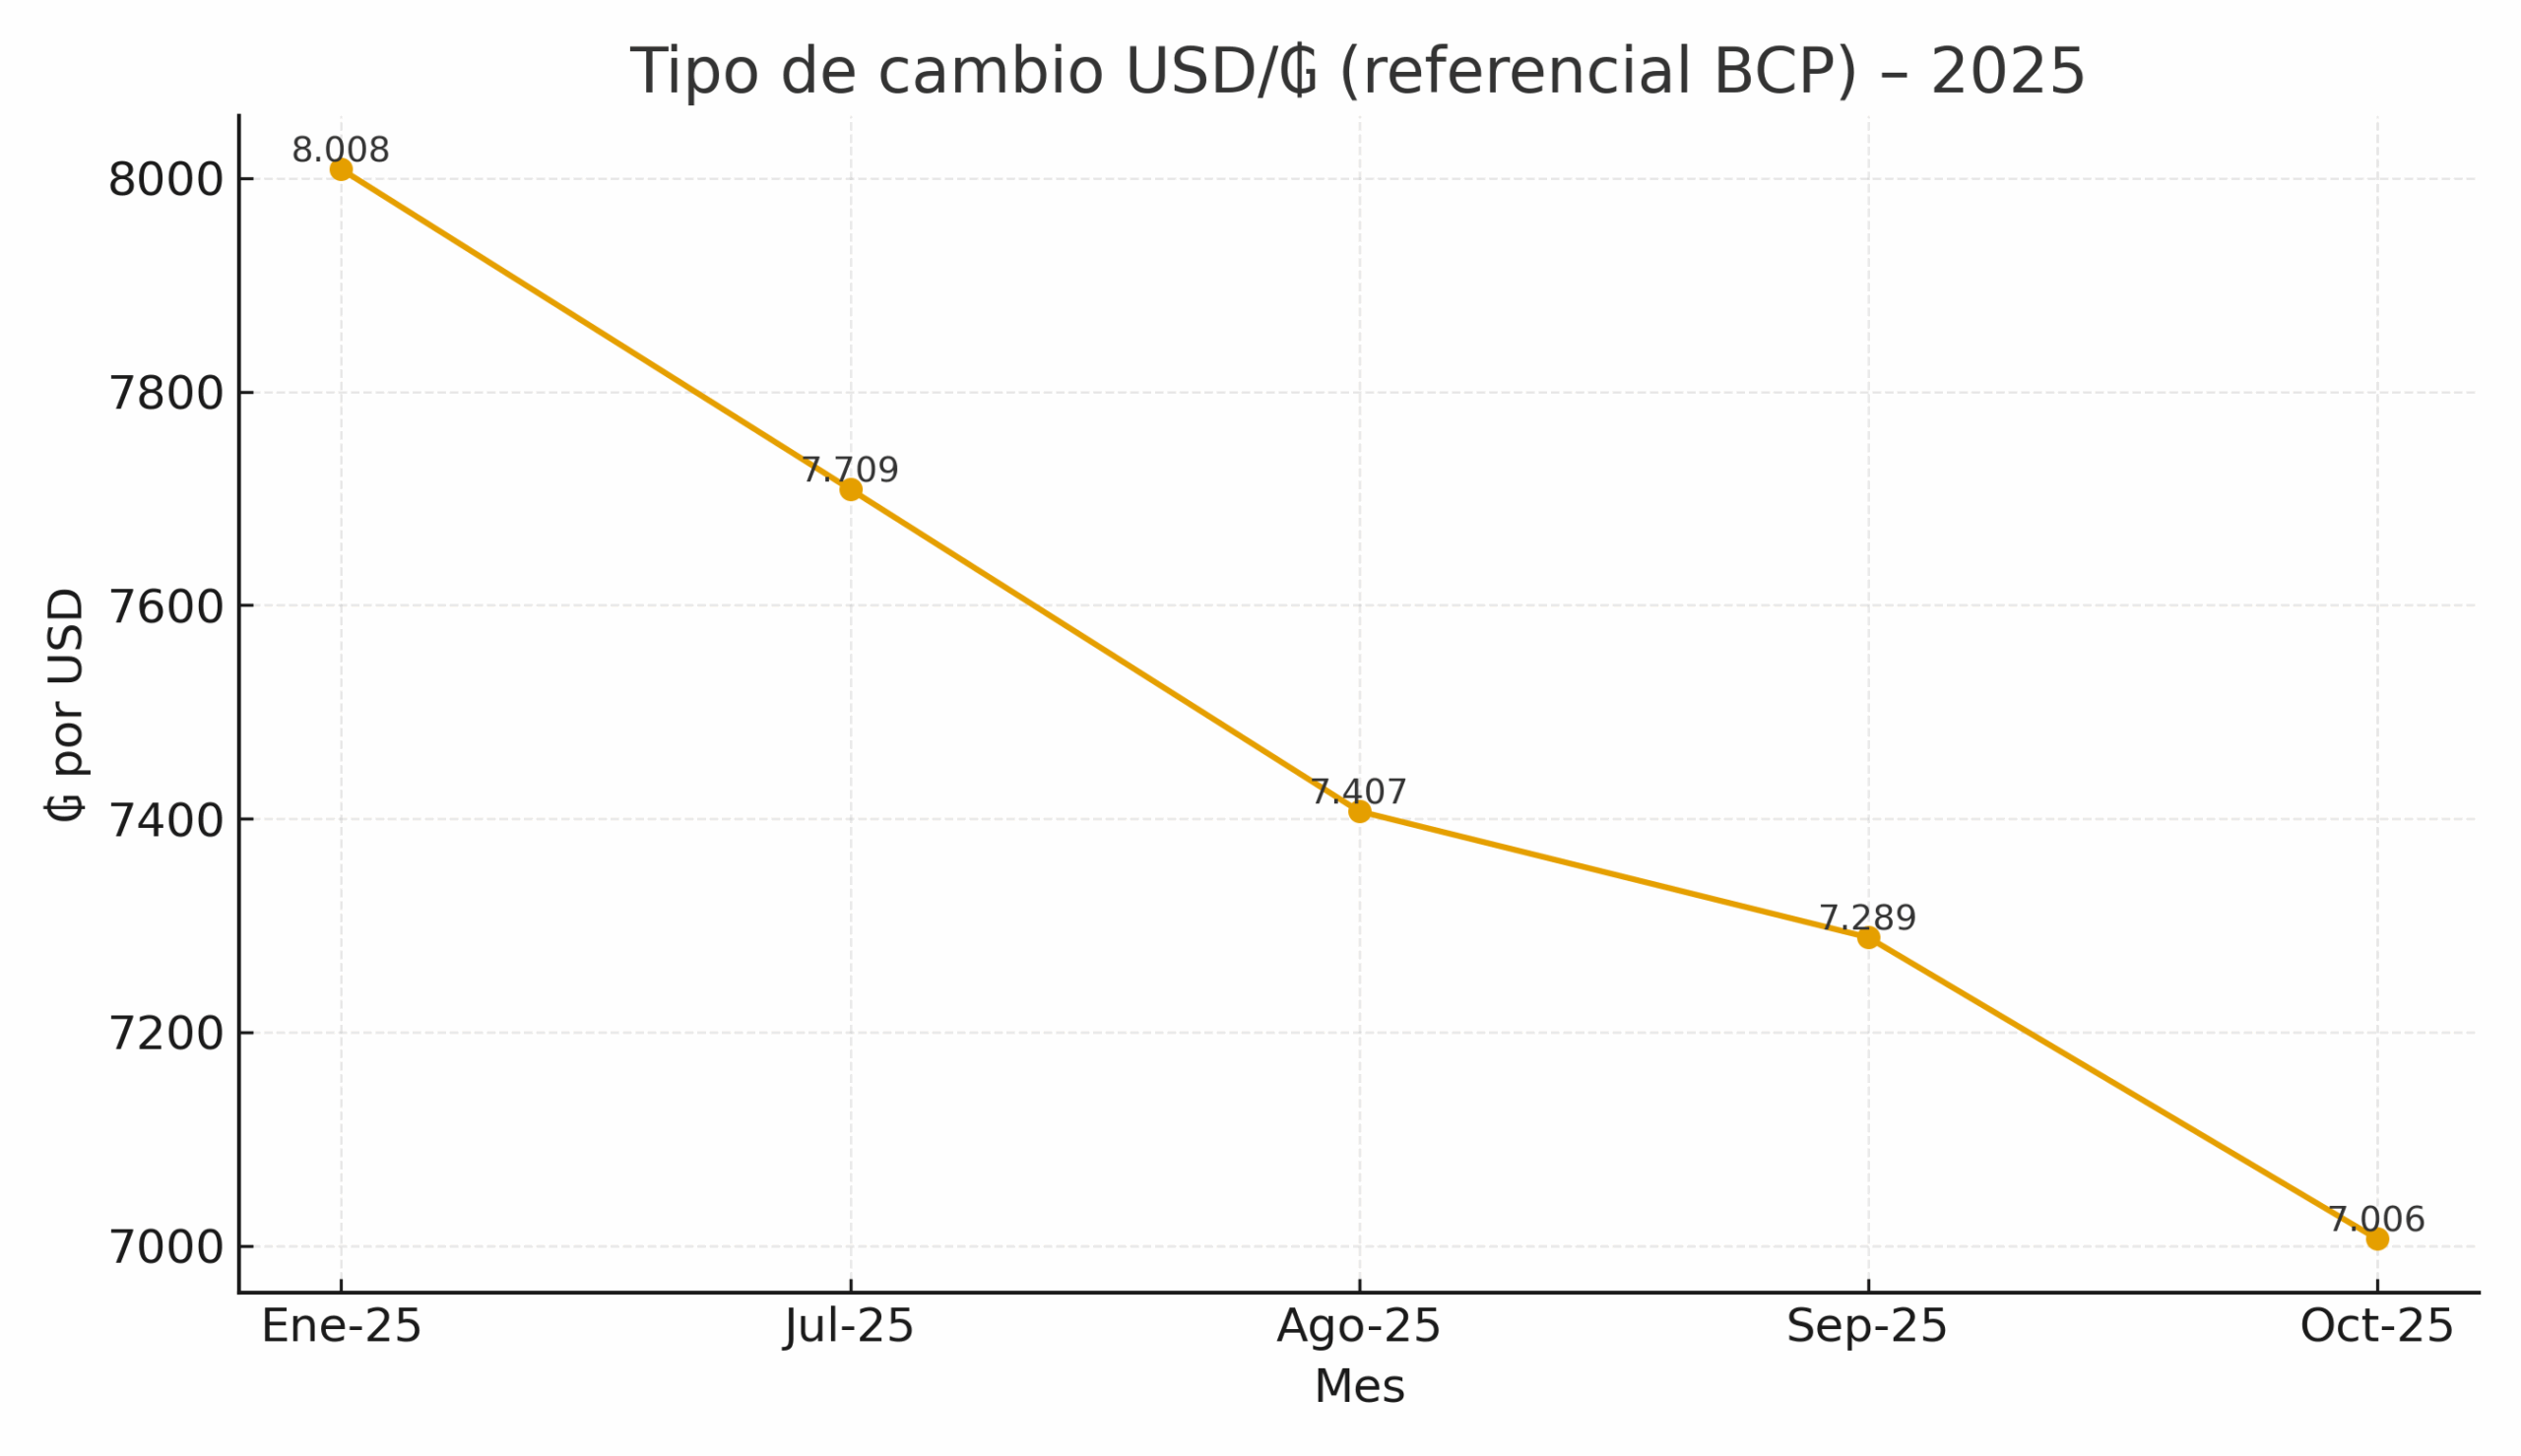
En el mismo periodo, el tipo de cambio referencial del Banco Central del Paraguay pasó de aproximadamente ₲ 8.008 por dólar en enero a valores cercanos a ₲ 7.000 en octubre. La combinación de tasas reales elevadas y un guaraní más firme favorecía el ahorro en moneda local, aunque también planteaba mayores costos para quienes necesitaban financiarse.
- Tasa referencial de CDA
- 10,5%
- Inflación interanual
- 4,3%
- Tasa real estimada
- +6,2 p.p.
Valores de referencia correspondientes a octubre de 2025.
DEPÓSITOS E INFLACIÓN
Depósitos e inflación: una brecha favorable para el ahorro
Durante buena parte de la última década, la tasa real de los depósitos se mantuvo dentro de un rango aproximado de entre 2 y 4 puntos porcentuales. Después del aumento inflacionario observado en 2021 y 2022, la diferencia comenzó a ampliarse nuevamente hasta alcanzar alrededor de 6,2 puntos porcentuales en octubre de 2025.
Para el ahorrista, una tasa nominal superior a la inflación permite preservar y potencialmente aumentar el poder adquisitivo. Sin embargo, el plazo, la liquidez, las condiciones de renovación y el riesgo de cada instrumento deben evaluarse antes de tomar una decisión.
 Ampliar gráfico ↗
 Ampliar gráfico ↗
EDUCACIÓN FINANCIERA
Escalonar vencimientos para reducir el riesgo de reinversión
Distribuir el capital entre vencimientos de 12, 24 y 36 meses puede evitar que toda la inversión dependa de una sola fecha de renovación. Esta estrategia no elimina el riesgo, pero permite administrar de manera más gradual posibles cambios en las tasas.
Orientación educativa general; no constituye una recomendación personalizada de inversión.
BONOS CORPORATIVOS
Bonos corporativos: mayor tasa, diferentes niveles de riesgo
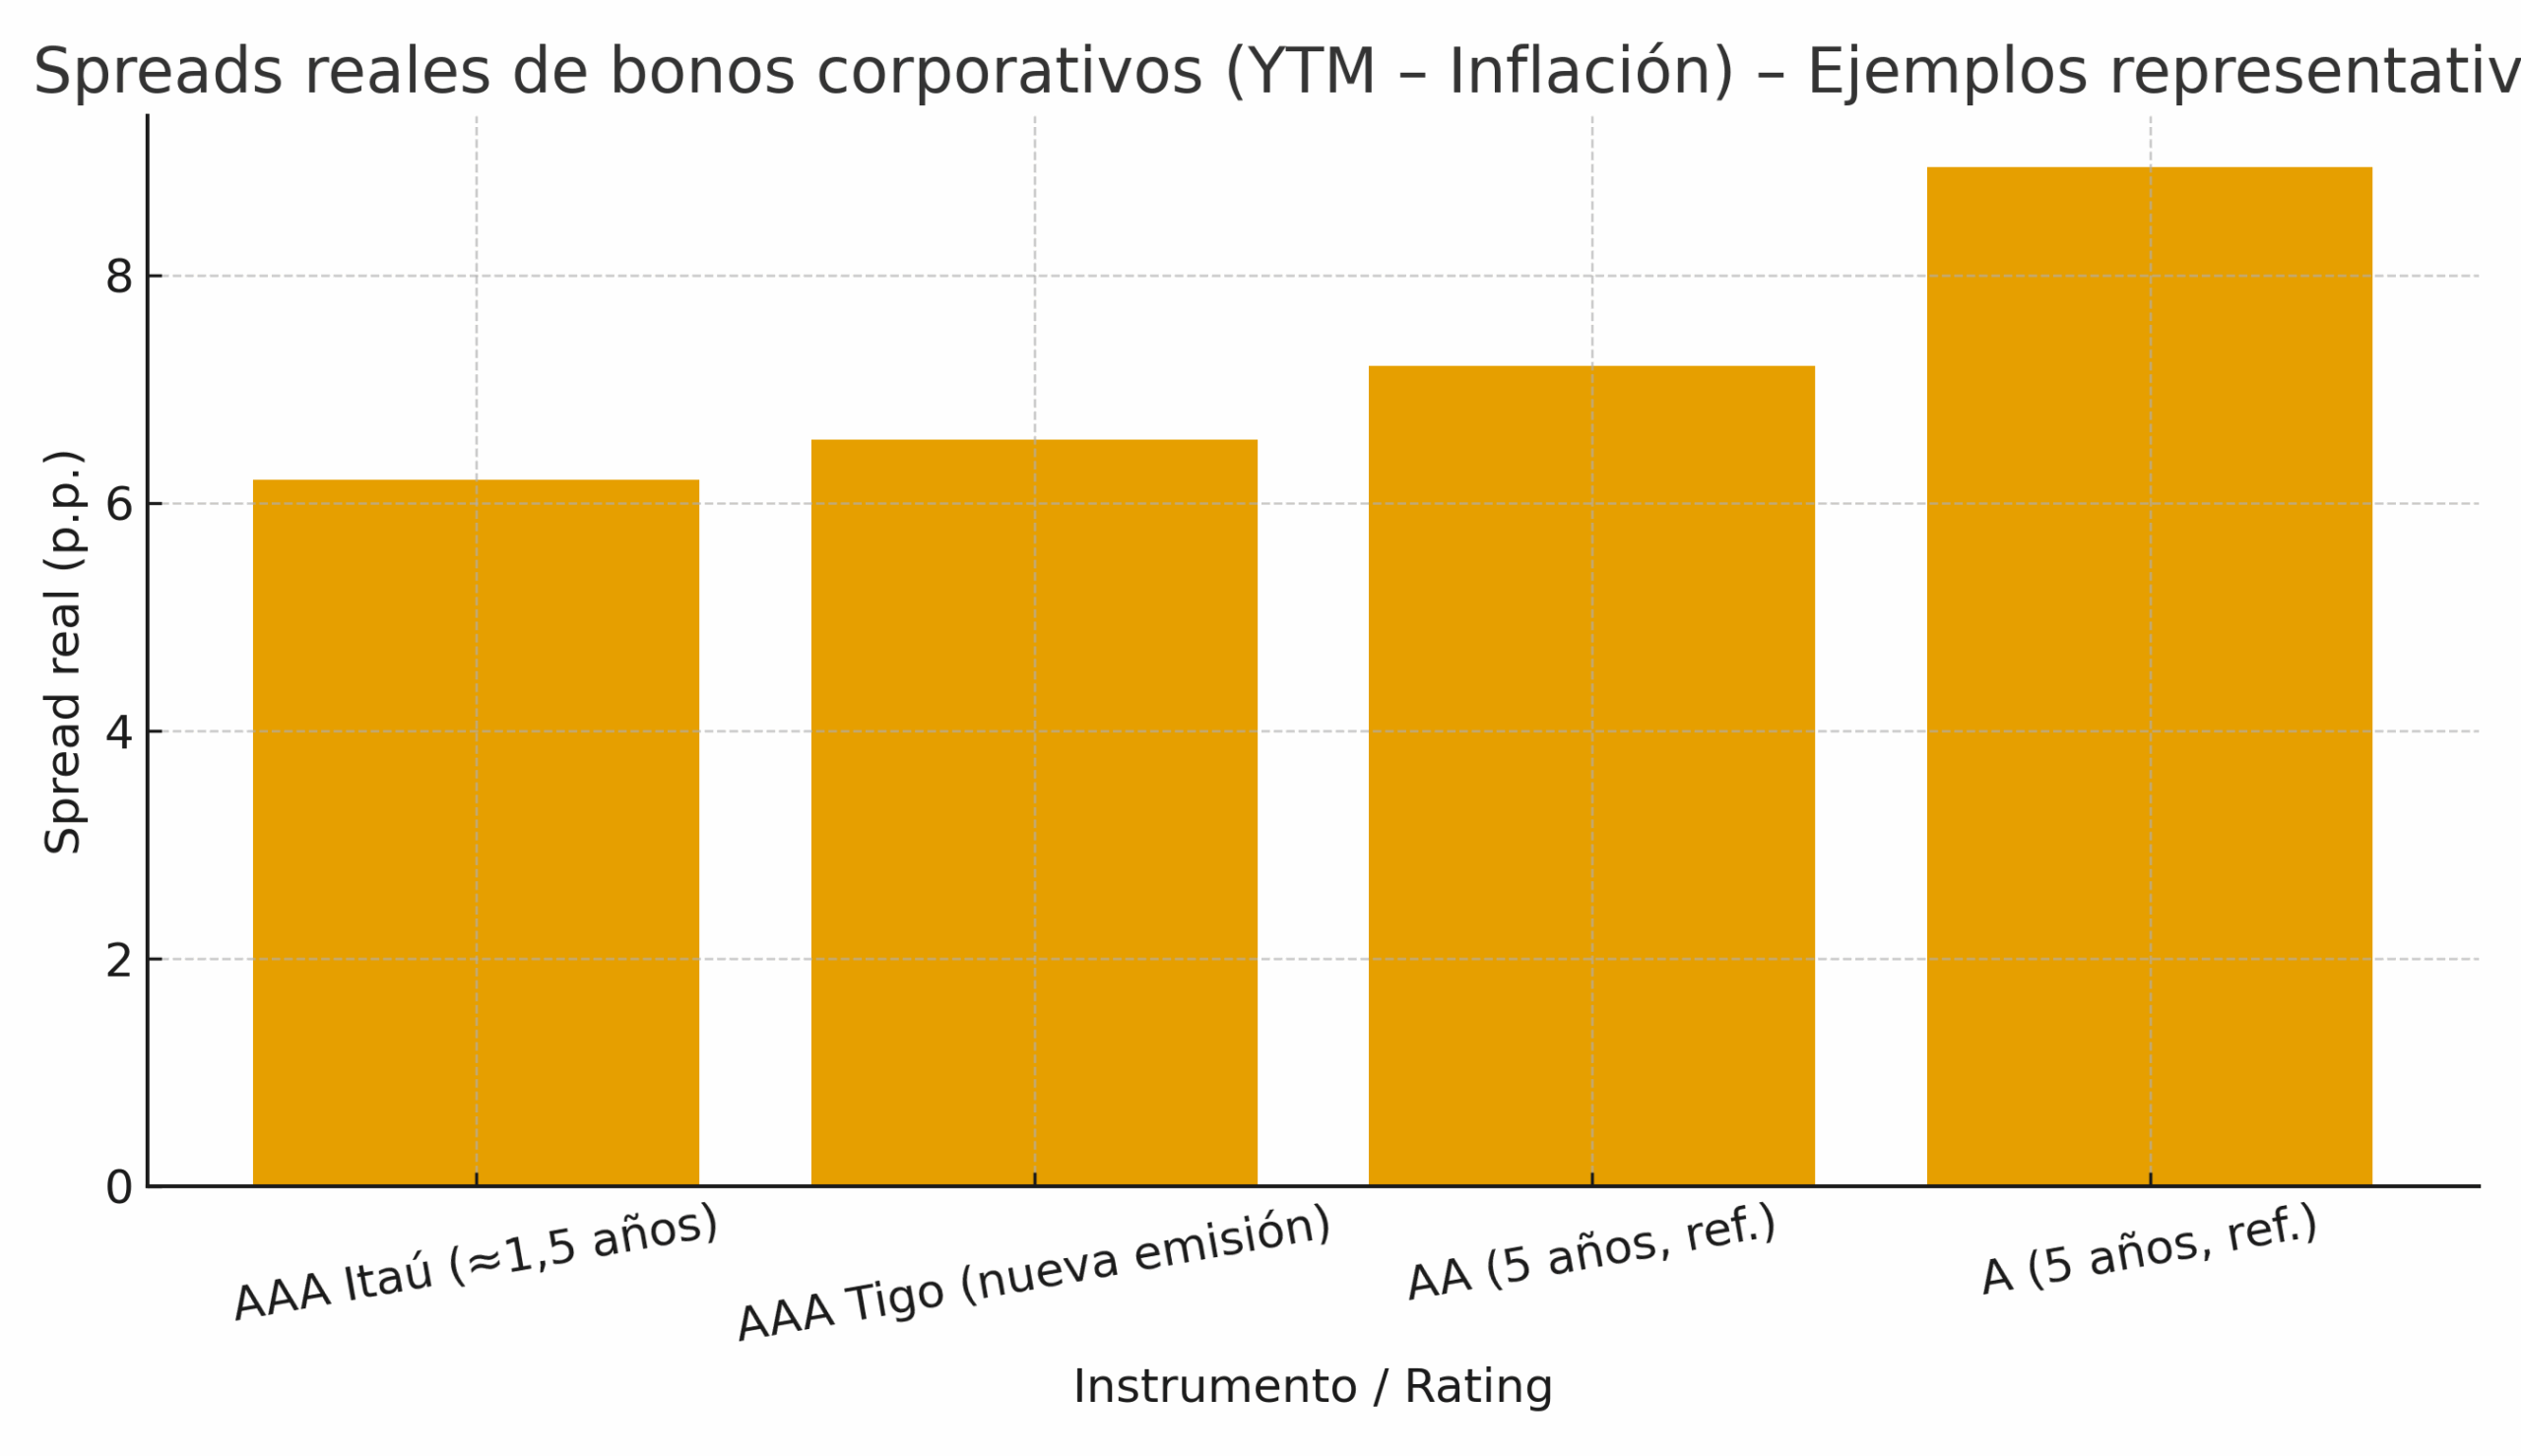
Los bonos corporativos en guaraníes también presentaban rendimientos superiores a la inflación. Sin embargo, las tasas variaban según la calificación de riesgo, el emisor, el plazo, las garantías y la liquidez del instrumento.
REFERENCIAS DE MERCADO · OCTUBRE DE 2025
| Calificación o referencia | Plazo aproximado | Tasa nominal | Tasa real estimada |
|---|---|---|---|
| AAA Itaú | 1,5 años | 10,50% | +6,20 p.p. |
| AAA Tigo | Nueva emisión | 10,85% | +6,60 p.p. |
| AA | 5 años | 11,50% | +7,20 p.p. |
| A | 5 años | 13,25% | +8,95 p.p. |
Las referencias no son directamente comparables entre sí. Una tasa mayor puede estar asociada con un plazo más extenso, una calificación diferente, menor liquidez u otros riesgos.
 Ampliar gráfico ↗
TIPO DE CAMBIO
El efecto de un guaraní más firme
Durante 2025, la cotización referencial interbancaria publicada por el Banco Central del Paraguay descendió desde aproximadamente ₲ 8.008 por dólar en enero hasta valores cercanos a ₲ 7.000 en octubre.
Una moneda local más firme puede contribuir a moderar el costo de los productos importados y apoyar el control de la inflación. Al mismo tiempo, reduce el equivalente en guaraníes de los ingresos denominados en dólares y puede afectar a determinados sectores exportadores.
 Ampliar gráfico ↗
Lo positivo y lo que debe cuidarse
AHORRISTAS E INVERSIONISTAS
Lo positivo
Los intereses nominales superaban con margen la inflación observada.
A considerar
Si las tasas bajaran durante el siguiente ciclo, la renovación podría realizarse a un rendimiento menor. También deben evaluarse el plazo y la liquidez.
EMPRESAS Y EMISORES
Lo positivo
Una moneda relativamente estable facilitaba la planificación financiera.
A considerar
El financiamiento en guaraníes presentaba un costo real elevado. El plazo, la moneda y la capacidad de refinanciación requerían un análisis cuidadoso.
ECONOMÍA REAL
Lo positivo
Un guaraní firme contribuía al poder de compra y a moderar presiones inflacionarias.
A considerar
Tasas reales elevadas durante un periodo prolongado podían enfriar el crédito y la inversión.
Variables que podían cambiar el escenario
-
Inflación y expectativas
Una inflación alineada con la meta podía abrir espacio para una normalización gradual de las tasas.
-
Liquidez del sistema financiero
La competencia por depósitos y la demanda de crédito incidían sobre el nivel de las tasas.
-
Entorno internacional
Las decisiones de la Reserva Federal, los precios de los commodities y los flujos hacia mercados emergentes podían influir en el tipo de cambio.
CONCLUSIÓN
Una ventana favorable, con decisiones que requerían planificación
En octubre de 2025, Paraguay combinaba una moneda local más firme con tasas reales históricamente elevadas. El escenario resultaba favorable para quienes ahorraban en guaraníes, pero también exigía prudencia a las empresas y personas que necesitaban financiarse.
El aprovechamiento de este contexto dependía de ordenar los plazos, mantener liquidez suficiente y analizar cada instrumento según sus condiciones y riesgos.
Fuentes y referencias históricas
- Banco Central del Paraguay: cotización referencial de monedas y metodología interbancaria.
- Instituto Nacional de Estadística y Banco Central del Paraguay: inflación interanual.
- Banco Central del Paraguay: tasas pasivas promedio del sistema.
- Superintendencia de Valores y mercado local: referencias de bonos corporativos.
Los niveles corporativos mencionados corresponden a referencias de mercado disponibles al momento de la elaboración y podían variar según el emisor, la calificación, el plazo y la liquidez.
¿Querés analizar alternativas según tus objetivos?
Conversá con un asesor para conocer la información y las condiciones vigentes.